ブリュッセルと北京、ハイブリッド車輸入の上限で合意――年35万台、4年間
欧州・中国の合意は中国製プラグインハイブリッド車の輸入上限を年35万台に定め、4年間で年6%の増加を認める。適用手続きは12月初旬に開始される見込み。
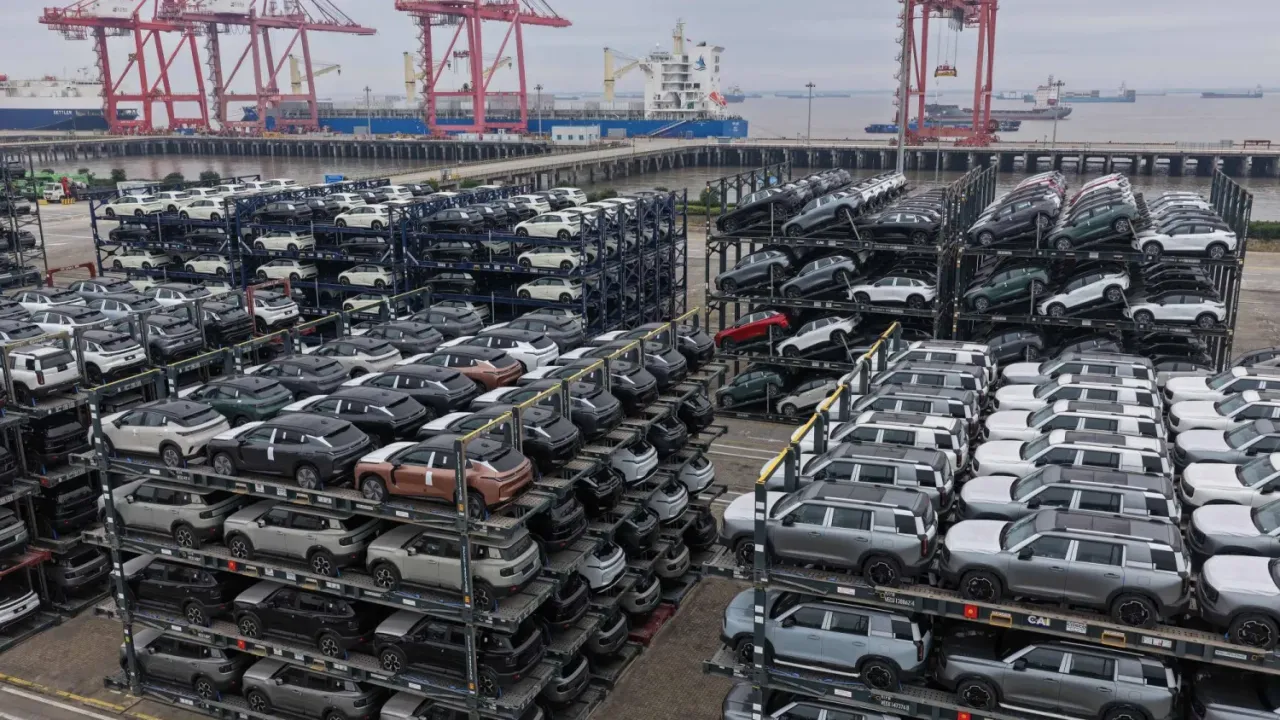
欧州当局と中国当局は、中国からのプラグインハイブリッド車の輸入に年次上限を設けることで合意に達した。これは欧州市場への流入ペースを抑制し、両者間の貿易摩擦の拡大を回避することを狙った措置だ。
欧州委員会のある当局者は、合意は4年間有効で当初の上限を年35万台とし、毎年6%の上限引き上げを認めると発表した。欧州側の暫定的な実施手続きは来たる12月初旬に開始される見込みだ。
これは中国製ハイブリッド車の欧州加盟国向け輸出が前例のない伸びを示したことを受けた措置で、これらの車は2024年10月にEUが完全電気自動車に課した追加関税の対象外であったため恩恵を受けていた。
中国税関のデータによると、2026年上半期の中国製ハイブリッド車のEU向け輸出額は75億ドルに達し、前年同期の約25億ドルから急増した。これは2021年の8億4500万ドルからの大幅な跳ね上がりだ。
複数の報告は、欧州の一部地域で充電インフラが十分でないことが、電気モーターと内燃機関を併せ持つハイブリッド車の魅力を高め、航続距離の確保や限られたインフラでの使い勝手向上につながったと分析している。
アナリストは、電気自動車への関税導入がハイブリッド車へのシフトを促し、これが輸出成長を維持し中国企業の市場シェア拡大の主要な経路になったと指摘する。
ジェフリーズの推計では、SAICモーター、BYD、CheryがEU内の中国製ハイブリッド車販売の90%超を占め、この車種がこれら各社の同地域での販売の半分超を構成しており、割当が厳格化すればこれら企業が最も影響を受ける可能性が高いという。
中国商務省は、今回の合意はハイブリッド車や電気自動車を含む広範な経済問題を巡る集中的な協議の結果であると述べ、対中配分が欧州の他の輸入供給源に与えられる配分を下回らないこと、また措置が中国製品や中国企業を標的にした差別的なものとならないことを確約しているとした。
欧州の通商担当委員マロシュ・シェフチョヴィッチは、合意により制限がなかった場合の軌道と比べて中国からのハイブリッド車の輸入が半分以上削減される可能性があると述べ、成長ペースを抑制する効果に言及した。
ただし、配分の仕組みや例外、価格の上限など、割当の実施に関する詳細は技術的な協議の対象となっており、まだ最終決定には至っていない。
投資家は追加関税の可能性による不確実性の後退と受け止めつつも、新たな数量規制が導入されたと評価した。BYDの株価は1.8%下落した一方で、CheryとSAICはそれぞれ約0.25%と0.4%上昇した。
ジェフリーズのアナリストは、関税リスクから輸出枠(クオータ)リスクへの転換だと指摘。企業は台数制約を補うために車種の価格を引き上げるか、よりマージンの高いモデルに注力する可能性があり、これがドイツの高級ブランドとの競争を激化させる恐れがあるとしている。
シティのアナリストは、合意により一部の貿易リスクは低減されると見るが、最終的な影響は輸入量や価格、例外措置の運用次第だと指摘した。専門家の間では、直接輸出への依存を減らすために中国企業が欧州内での工場建設を加速するとの見方が強い。
上海拠点のコンサルティング会社オートモビリティ創業者ビル・ルッソは、輸入規制は欧州消費者に近い場所での生産の魅力を高めると述べる一方、現地生産への転換には巨額の設備投資が必要であり、小規模な中国企業は拡大計画の再検討を余儀なくされる可能性があると警告した。
この合意はパリモーターショーの開幕と重なっており、欧州と中国の企業は約60車種の新型車を発表する準備を進めている。中国ブランドは約20社が参加予定で、BYDやCheryに加えてAITOなどの新興ブランドも出展を増やしている。Changanはニーヴォとアバターの両ブランドを出展する計画だ。
欧州側の企業は市場シェア回復に向けて取り組みを強化している。ステランティスは6車種の新型と9台のコンセプトカーを展示するほか、最高経営責任者は同社が歴史的ブランドを再発明し、過去のモデルを踏まえた低コストの電動版を開発していると述べた。
フォルクスワーゲンのグループ最高責任者は、競争は欧州市場内での公平な条件のもとで行われるべきであり、同市場で事業を行う企業は雇用と地域的な価値創造に貢献していると強調した。
中国企業は、貿易規制や市場参入の優遇条件としての現地部品比率要件に備え、欧州での生産拠点拡大を図っている。ジーリー・オートなどは7月にスペインのフォード系工場での電気自動車生産計画を発表し、現地パートナーシップの拡大にコミットすると表明した。
中国国内の自動車販売は2026年上半期に約20%減少しており、企業は欧州市場を主要な海外販売先と位置づけている。米国市場での存在感拡大が難しい中で、欧州が主要な代替先となっている。
今回の合意は中欧間の競争に新たな段階をもたらす。企業は輸出増頼みから、輸出枠と現地生産、高付加価値モデルの組み合わせへと戦略を転換する必要がある。実施の仕組みと各社の現地生産構築能力が、価格や販売、今後の投資に与える影響の大きさを左右するだろう。